حوكمة المنظمات غير الربحية – شرط بقاء
في الشركات التجارية، السوق نفسه يعاقب سوء الإدارة: يهرب المستثمرون، وينخفض السهم، ويفصل المدير التنفيذي. أما في المنظمات غير الربحية، فلا يوجد (سوق) مماثل يصحح الانحراف تلقائيا؛ المتبرع لا يملك أسهما يبيعها، والمستفيد غالبا لا يملك بديلا يلجأ إليه، والرقابة الحكومية بطيئة وغير فورية..
هذا الفراغ بالذات هو ما يجعل الحوكمة في القطاع غير الربحي بمثابة الآلية الوحيدة تقريبا التي تحل محل (عقاب السوق) وتحمي المنظمة من الانحراف عن رسالتها أو استغلال مواردها. غياب الحوكمة لا ينتج غالبا فسادا صريحا فحسب، بل أكثر شيوعا: ترهلا إداريا، وقرارات فردية غير محاسبة، وتآكلا تدريجيا للثقة يصعب استرجاعه.
أطراف الحوكمة: من يملك السلطة، ومن يحاسِب من؟
فهم الحوكمة يبدأ بفهم (خط السلطة) وليس فقط قائمة الأسماء:
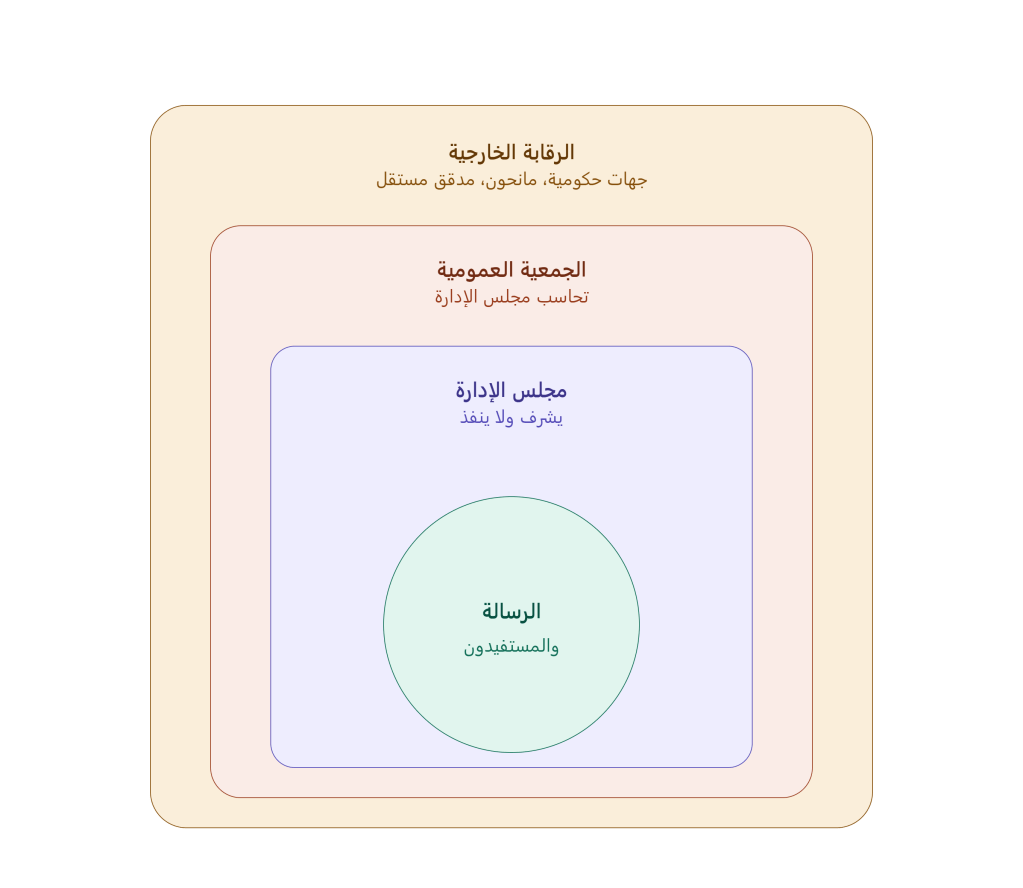
1. الجمعية العمومية: ويطلق عليها أحيانا (الهيئة العامة) تمثل السلطة التأسيسية العليا، فتضم الأعضاء وفق النظام الأساسي (أو اللائحة الأساسية)، وتملك صلاحيات لا يملكها أي طرف آخر، فهي المخولة بـ: انتخاب وعزل أعضاء مجلس الإدارة، إقرار النظام الأساسي وتعديله، اعتماد الحسابات الختامية والتقرير السنوي، والموافقة على القرارات المصيرية (الاندماج، الحل، تغيير الأغراض)، في الممارسة العالمية الجيدة، تجتمع الجمعية العمومية سنويا على الأقل، ومحاضرها موثقة ومتاحة للأعضاء، لكن المشكلة الأكثر شيوعا في منطقتنا هي تحول الجمعية العمومية إلى إجراء شكلي يعقد لاستيفاء المتطلبات القانونية فقط، دون ممارسة فعلية لسلطتها الرقابية على المجلس.
2. مجلس الإدارة: هو المسؤول أمام الجمعية العمومية، ويمثل حلقة الوصل بين (المؤسس) و(المنفذ)، فدور مجلس الإدارة الأساسي هو دور حوكمي لا تنفيذي، ويتمثل في: وضع الاستراتيجية، تعيين ومحاسبة المدير التنفيذي، اعتماد الموازنات والسياسات، وضمان الالتزام القانوني، إلا أن الخطأ الواسع الانتشار عالميا هو أن يتحول المجلس إلى (منفذ مصغر) فيتدخل في التفاصيل اليومية بدل الإشراف الاستراتيجي، وهذا التدخل يضعف المساءلة لأنه يذيب الحد الفاصل بين من يضع القرار ومن يراقبه.
3. الإدارة التنفيذية: هي المسؤولة عن الترجمة اليومية لاستراتيجية المنظمة غير الربحية، وتحويلها إلى برامج وخدمات، وتحاسب أمام المجلس عبر مؤشرات أداء واضحة ومتفق عليها مسبقا.
4. اللجان المتخصصة المنبثقة عن المجلس: ومن أبرزها لجنة المراجعة أو التدقيق، وكذلك لجنة إدارة المخاطر، ولجنة الحوكمة، ولجنة الاستثمار إن وجدت الاستثمارات أو الأوقاف المالية، وهذه اللجان تمنح المجلس عمقا فنيا لا يستطيع تحقيقه بكامل أعضائه في كل اجتماع.
5. المراجع أو المدقق الخارجي المستقل: طرف لا يتبع أي من السلطات التنظيمية في المنظمة غير الربحية، ووجوده شرط أساسي لمصداقية التقارير المالية أمام كل الأطراف الأخرى.
6. الجهات الرقابية والتشريعية — الجهة الحكومية المسؤولة عن الترخيص والإشراف (تختلف تسميتها بين الدول)، وتمثل خط الدفاع الأخير حين تفشل آليات الحوكمة الداخلية.
7. المانحون والممولون: غالبا ما يشترطون معايير حوكمة محددة (تقارير مالية دورية، سياسة تضارب مصالح، تدقيق مستقل) كشرط مسبق للتمويل، وبذلك يمارسون ضغطا خارجيا إيجابيا نحو الانضباط.
8. المستفيدون: الطرف الأضعف تمثيلا تقليديا رغم أنه الطرف الذي من أجله وجدت المنظمة أصلا؛ إلا أن أحدث اتجاهات الحوكمة العالمية (خصوصا في منظمات الإغاثة والتنمية) تدفع نحو (المساءلة أمام المستفيدين) كمبدأ مستقل لا مجرد نتيجة ثانوية للشفافية.
المبادئ أصبحت معايير قابلة للقياس
من الأطر المرجعية العالمية: مبادئ حوكمة الشركات لمنظمة التعاون الاقتصادي والتنمية (OECD) بصيغتها المكيفة للقطاع غير الربحي، ومعايير مؤسسة بورد سورس BoardSource الأمريكية، وأدلة المركز الدولي للقانون غير الربحي (ICNL)، مبادئ ائتلاف إندبندنت سيكتور Independent Sector للحوكمة الرشيدة، ومدونة الحوكمة الخيرية البريطانية – تتقاطع جميعها حول مبادئ جوهرية، لكن قيمتها الحقيقية تظهر فقط حين تُترجم إلى أسئلة تشغيلية دقيقة:
- الاستقلالية فصل السلطات: هل يشغل شخص واحد منصب رئيس المجلس والمدير التنفيذي معا؟ (ممارسة تعتبر مخاطرة حوكمة جسيمة في كل الأطر العالمية تقريبا). هل لأعضاء المجلس مصالح تجارية مع المنظمة دون إفصاح؟
- الشفافية: هل التقرير المالي السنوي متاح للجمهور فعليا لا فقط للجهة الرقابية؟ هل تنشر رواتب الإدارة العليا أو نطاقاتها كما تفعل المنظمات الملتزمة بمعايير جايدستار/ كانديد – GuideStar/ Candid؟
- المساءلة: هل هناك آلية شكاوى مستقلة يستطيع الموظف أو المستفيد استخدامها دون خوف من انتقام أو ما يطلق عليه حماية المبلغين؟ من يراجع أداء المدير التنفيذي، وبأي مؤشرات؟
- إدارة المخاطر والاستمرارية: هل توجد خطة لإدارة الأزمات، وخطة خلافة أو ما يسمى بالتعاقب الوظيفي للقيادات الحرجة؟ غياب خطة الخلافة أحد أكثر أسباب انهيار المنظمات فجأة خاصة عند رحيل مؤسسها.
- العدالة والتنوع: هل يعكس تكوين المجلس تنوعا في الخبرات (قانونية، مالية، برامجية) لا مجرد شبكة علاقات اجتماعية للمؤسسين؟
- الفعالية: هل تقاس النتائج بالأثر الفعلي على المستفيدين، أم فقط بعدد الأنشطة المنفذة والمبالغ المصروفة (وهو خلط شائع بين (المخرجات والأثر)؟
من المبدأ إلى الوثيقة
التطبيق العملي:
المبادئ وحدها لا تحمي أحدا؛ ما يحمي المنظمة هو تحويلها إلى أدوات ملموسة:
- تفعيل حقيقي للجمعية العمومية: عقدها فعليا بانضباط، وتمكين الأعضاء من مساءلة المجلس بأسئلة مسجلة في المحضر، لا الاكتفاء بتوقيع حضور.
- ميثاق مجلس إدارة مكتوب: يحدد بدقة الفرق بين صلاحيات المجلس والإدارة التنفيذية، عدد الدورات، الحد الأقصى لمدد العضوية (لمنع تجمد المجلس لعقود)، وآلية تقييم أداء المجلس نفسه سنويا — وهي ممارسة تغفلها أغلب المنظمات رغم أنها معيار أساسي لدى مؤسسة بورد سورس BoardSource الأمريكية.
- سياسة تضارب المصالح موقّعة سنويا من كل عضو مجلس وإدارة تنفيذية، مع إفصاح إلزامي قبل أي قرار قد يمسّ مصلحة شخصية.
- تدقيق مالي مستقل سنوي: ونشر رأي المدقق كاملا، لا ملخصا انتقائيا.
- مؤشرات أداء وأثر واضحة: حيث أن نظرية التغيير (تشرح لماذا سينجح البرنامج من منطق سببي) وأما الإطار المنطقي (يثبت كيف نعرف أنه نجح فعلاً – من خلال أرقام ومؤشرات) وتراجع هذه المنظومة بشكل دوري أمام المجلس وليس بمجرد تقارير سردية عامة فقط.
- قناة شكاوى ومساءلة مستقلة: يصل صوتها مباشرة للمجلس دون تصفية من الإدارة التنفيذية في الحالات الحساسة.
- خطة خلافة موثقة: لكل من المدير التنفيذي ورئيس المجلس والقيادات الحرجة في المنظمة.
- تقرير سنوي عام شامل: مالي وأنشطة معا، منشور فعليا وليس فقط معدا للأرشيف.
تحديات جوهرية:
من أخطر التصورات الخاطئة أن الحوكمة هي (عبء إداري) إضافي يبطئ العمل الميداني، والواقع العكسي هو الصحيح: أغلب أزمات المنظمات غير الربحية الكبرى عالميا لم تنشأ من نقص الموارد، بل من غياب آلية داخلية كانت قادرة على اكتشاف الانحراف مبكرا قبل أن يتحول إلى فضيحة علنية أو انهيار مالي، فالحوكمة الجيدة غير مكلفة نسبيا حين تقارَن بكلفة استعادة الثقة بعد فقدانها، إنما هذه هي الفكرة التي يجب أن يخرج بها القارئ: الحوكمة ليست ضمانة أخلاقية فحسب، بل استثمار وقائي في استمرارية المنظمة ذاتها.
حلقة الإغلاق:
إن اختبار حوكمة أي منظمة لا يحتاج إلى استبيان مطوّل، بل إلى ثلاثة أسئلة كاشفة، كل منها يفحص خط دفاع مختلف:
الأول يفحص المساءلة من الداخل:
هل تمارس الجمعية العمومية سلطتها الفعلية في محاسبة مجلس الإدارة، أم أن اجتماعها مجرد إجراء شكلي يستوفى للأرشيف؟
الثاني يفحص تركيبة القرار:
هل ثمة خط فاصل واضح بين الجهة التي تصنع القرار والجهة التي تراقب تنفيذه، أم أن الاثنين يجتمعان في يد واحدة فيلغي كل منهما رقابة الآخر؟
الثالث يفحص المساءلة من الخارج:
هل يستطيع طرف خارجي مستقل (مانح، مستفيد، مدقق) الوصول إلى معلومة دقيقة عن أداء المنظمة مباشرة، أم أن كل معلومة تمر أولا عبر تصفية وفرز يجريها من يريد حجب ما لا يخدمه؟
فإذا كانت الإجابة (لا) على أي من هذه الأسئلة، فتلك ليست دعوة لإصلاح شامل يبدأ من الصفر، بل إشارة دقيقة إلى موضع الخلل الأخطر الذي ينبغي معالجته أولا؛ ذلك أن الحوكمة، بطبيعتها، ليست حدثا ينجز مرة واحدة ثم يطوى، بل مسار تراكمي مستمر يعاد اختباره وتحسينه باستمرار..
اكتشاف المزيد من خالد الشريعة
اشترك للحصول على أحدث التدوينات المرسلة إلى بريدك الإلكتروني.

انشر رأيك أو تعليقك حول هذا الموضوع